Copago del parto en Isapre: cuánto pagarás según tu cobertura
¿Cuánto vas a pagar por tu parto? Depende sobre todo de la cobertura hospitalaria de tu plan Isapre, de la clínica que elijas y de si tienes un seguro complementario.
Aquí te mostramos, con tablas y ejemplos con números, cuánto pesa cada uno y qué puedes hacer para pagar menos.
¿Qué determina cuánto pagarás en tu parto?
El copago final de un parto no depende de un solo factor. Depende de cómo se combinan estos cuatro factores:
| Factor | ¿Qué hace? | Impacto en el copago |
|---|---|---|
| Cobertura hospitalaria de tu Isapre | Determina qué porcentaje de la cuenta cubre la Isapre | Muy alto |
| Seguro complementario | Te devuelve parte del copago, hasta un monto máximo por parto | Medio |
| Seguro catastrófico | Te protege cuando la cuenta supera el tope anual del plan | Alto en casos complejos |
| Clínica donde te atiendes | Define el valor total de la cuenta y si tu plan tiene convenio con ella | Alto |
El que más pesa es la cobertura hospitalaria de tu plan, por eso es lo primero que conviene revisar.
Ejemplo real: cuánto cuesta un parto en una clínica privada
Estos son presupuestos reales de 2 clínicas privadas, con habitación individual. Suman la cuenta de la mamá y la del bebé, antes de que tu Isapre pague su parte:
| Clínica | Parto normal | Cesárea |
|---|---|---|
| Clínica UC Christus San Carlos de Apoquindo | $6.258.653 | $7.513.288 |
| Clínica Santa María | $4.876.546 | $6.268.713 |
Presupuesto de cesárea: cuenta de la mamá
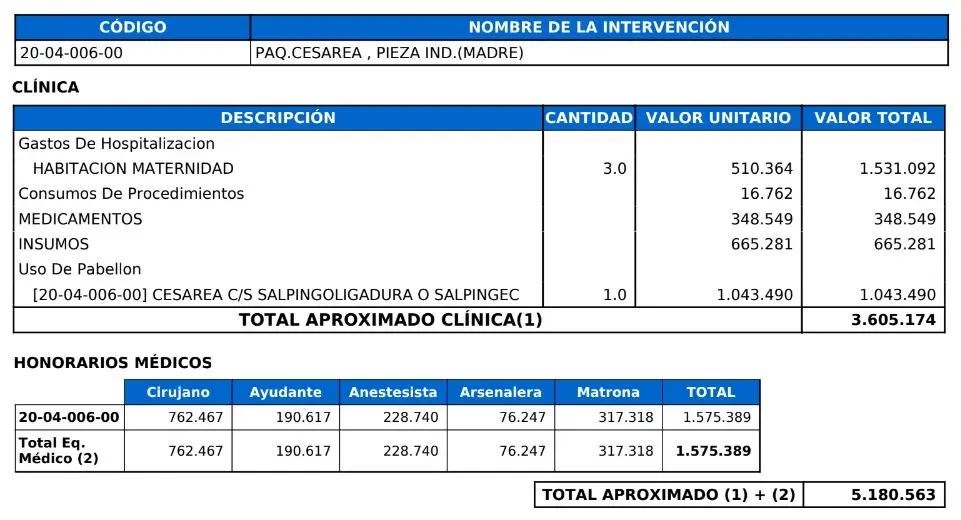
Presupuesto de cesárea: cuenta del bebé
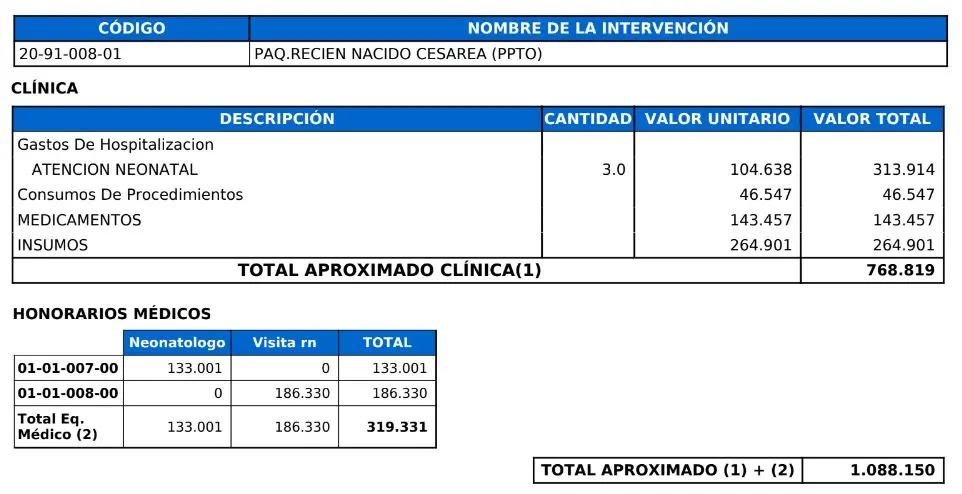
Clínica Santa María, 2025. Valores antes de la cobertura de la Isapre.
Con un plan que cubre 80% sin topes, pagarías entre $975.000 y $1.503.000, según la clínica y el tipo de parto.
Ojo con lo que puede subir la cuenta, según estos mismos presupuestos:
Si el parto es de noche, en fin de semana o en un festivo, los honorarios médicos pueden subir hasta un 50%.
Si el bebé nace antes de las 36 semanas, no rige el precio del paquete y se cobra todo por separado.
No incluyen cosas como la fototerapia del bebé, las transfusiones ni la estadía y comida del acompañante.
Los valores cambian según la clínica, tu Isapre, el año y tu médico. Estos presupuestos son de 2025, así que hoy pueden ser algo más altos. Por eso, pide siempre el presupuesto a tu clínica y revisa cuánto te cubre tu plan.
La cobertura hospitalaria de tu Isapre: el factor más importante
La cobertura hospitalaria es el porcentaje de la cuenta del parto que paga tu Isapre: pabellón, días cama, honorarios médicos y la atención de tu bebé. Es el factor que más pesa en lo que pagas, porque se aplica sobre toda la cuenta.
En esta tabla puedes ver cuánto pagarías en un mismo parto según el porcentaje de cobertura de tu plan.
Cuánto pagas en un parto de $7.000.000 según tu cobertura
Valor referencial, en el rango de los presupuestos reales que viste arriba. El costo real varía según clínica, tipo de parto y honorarios médicos.
| Cobertura hospitalaria de tu Isapre | Lo que cubre la Isapre | Tu copago |
|---|---|---|
| 50% | $3.500.000 | $3.500.000 |
| 60% | $4.200.000 | $2.800.000 |
| 70% | $4.900.000 | $2.100.000 |
| 80% | $5.600.000 | $1.400.000 |
| 90% | $6.300.000 | $700.000 |
| 100% | $7.000.000 | $0 |
💡 Pasar de un plan con 60% a uno con 90% de cobertura hospitalaria representa $2.100.000 menos en el mismo parto. Ningún seguro complementario compensa esa diferencia.
Si estás eligiendo plan, revisa qué cobertura hospitalaria te conviene en nuestra guía de planes de Isapre con maternidad.
💡 Además, todas las Isapres deben ofrecer el bono PAD para el parto a más tardar desde el 1 de diciembre de 2026. Es un valor único y conocido de antemano en las clínicas en convenio, y su copago no depende del porcentaje de tu plan. Si tu cobertura es baja, compáralo con tu plan antes de decidir. Te lo explicamos en nuestra guía del bono PAD Isapre.
¿No sabes cuánto cubre tu plan en el parto? Lo revisamos contigo, sin costo.
¿Cuánto ayuda realmente un seguro complementario?
Después de que tu Isapre paga su parte, te queda un copago. El seguro complementario te devuelve una parte, pero hasta un monto máximo por cada parto, sea normal o cesárea. Según tu seguro, ese monto puede ser de 10, 15 o 20 UF, entre otros. Por eso no reemplaza una buena cobertura hospitalaria: la complementa.
En este ejemplo usamos un seguro que te devuelve hasta $600.000 por parto.
Cuánto pagas en el mismo parto con un seguro complementario
El monto de $600.000 es referencial: revisa cuánto te devuelve tu seguro.
| Cobertura Isapre | Lo que te queda tras la Isapre | Lo que te devuelve el seguro | Lo que pagas tú |
|---|---|---|---|
| 50% | $3.500.000 | $600.000 | $2.900.000 |
| 60% | $2.800.000 | $600.000 | $2.200.000 |
| 70% | $2.100.000 | $600.000 | $1.500.000 |
| 80% | $1.400.000 | $600.000 | $800.000 |
| 90% | $700.000 | $600.000 | $100.000 |
| 100% | $0 | No es necesario | $0 |
💡 La conclusión clave: el seguro complementario marca más diferencia cuando tu cobertura Isapre ya es alta. Con 90% de cobertura, ese reembolso te deja pagando solo $100.000. Con 50%, el mismo seguro te deja pagando $2.900.000.
Si tienes un seguro o convenio de Clínica Alemana y lo que cubren tu Isapre y tu seguro complementario suma más de 80%, tu parto tiene copago $0, sin importar cuánto cueste la cuenta. Otras clínicas, como la Clínica Universidad de los Andes y UC Christus, tienen opciones parecidas: revisa cómo tener un parto con copago $0.
¿Conviene mejorar el plan Isapre o contratar un seguro complementario?
La regla general es simple:
Si ya estás embarazada o planeas estarlo pronto, prioriza la cobertura hospitalaria del plan.
Cuándo conviene mejorar el plan Isapre primero
La clínica donde quieres atenderte tiene buen convenio con otra Isapre.
Estás pagando un plan caro pero con cobertura hospitalaria baja (más común de lo que parece).
Tienes pocas semanas de embarazo: el nuevo plan cubre el parto en proporción al tiempo que lleves en él.
Cuándo el seguro complementario sí hace diferencia
Ya tienes cobertura hospitalaria de 80% a 90% y quieres pagar aún menos de lo que te queda.
Quieres pagar menos en consultas, ecografías y exámenes durante el embarazo.
💡 ¿Estás pensando en cambiarte de Isapre estando embarazada? Lee nuestra guía completa sobre contratar Isapre estando embarazada para saber cuándo conviene y qué debes revisar.
¿Para qué sirve el seguro catastrófico en un parto?
En la mayoría de los partos sin complicaciones, tu Isapre y tu seguro complementario son suficientes. Pero si hay complicaciones graves, la cuenta puede superar el tope anual de tu plan, que es el máximo que tu Isapre paga en un año. Para eso existe el seguro catastrófico.
¿Qué es el seguro catastrófico?
Es un seguro adicional y voluntario, que contratas aparte de tu Isapre. Te protege cuando una enfermedad o una complicación genera gastos muy altos, que superan el tope anual de tu plan.
En simple: en vez de arriesgarte a pagar miles de UF, pagas solo un deducible, que es un monto fijo que pones tú antes de que el seguro empiece a cubrir.
¿Cuándo resulta relevante en maternidad?
Pensemos en un escenario de parto de alto riesgo:
Parto prematuro extremo.
Hospitalización prolongada del recién nacido en neonatología.
Varias hospitalizaciones después, por complicaciones del bebé prematuro.
Cirugías y procedimientos complejos durante el primer año de vida.
La suma de todos esos eventos puede superar fácilmente el tope anual del plan de salud. Es ahí donde el seguro catastrófico hace la diferencia.
Un embarazo a término suele ocurrir entre las 37 y 42 semanas, con fecha probable de parto calculada en torno a las 40 semanas. En partos prematuros extremos, la diferencia entre las semanas reales y esas 40 semanas puede representar semanas o meses de hospitalización en neonatología.
Ejemplo numérico: parto prematuro con hospitalización prolongada
| Concepto | Valor |
|---|---|
| Tope anual del plan Isapre | 5.000 UF |
| Gasto total acumulado (parto + neonatología + hospitalizaciones posteriores) | 8.000 UF |
| Diferencia no cubierta por el plan | 3.000 UF |
| Sin seguro catastrófico | La familia asume directamente esas 3.000 UF |
| Con seguro catastrófico | La familia paga solo el deducible del seguro |
Valores referenciales. Las condiciones reales dependen de cada seguro.
💡 Para un parto normal sin complicaciones, una buena cobertura hospitalaria suele ser más que suficiente. El seguro catastrófico cobra relevancia cuando existe riesgo de prematurez extrema o probabilidad de hospitalización prolongada. Es una decisión que vale la pena evaluar caso a caso.
Preguntas frecuentes sobre el copago del parto
La cobertura de tu Isapre, en casi todos los casos. En un parto de $7.000.000, un plan con 90% te deja $700.000 por pagar; uno con 60%, $2.800.000. El seguro complementario ayuda después, pero no compensa esa diferencia.
Puede ser, pero menos de lo que esperas. Puedes solicitar el cambio de plan, y tu Isapre puede aprobarlo o rechazarlo. Si lo aprueba, el nuevo plan cubre el parto en proporción al tiempo que llevas en él, contado desde que lo firmas. Por eso, mientras antes te cambies, más baja tu copago. Revisa nuestra guía sobre contratar Isapre estando embarazada.
No necesariamente. Debes revisar las condiciones de tu seguro: qué cubre, hasta qué monto y si hay exclusiones por preexistencias o tipo de parto. Nunca asumas que cubre todo.
Porque el presupuesto considera un parto sin complicaciones y una cantidad fija de días: en Clínica Santa María, 2 días en parto normal y 3 en cesárea. Si por una complicación te quedas más días, la cuenta sube. Y si la cuenta de la clínica supera en más de 50% el valor del paquete, deja de regir ese precio y se cobra cada cosa por separado. Por eso importa tanto la cobertura hospitalaria de tu plan, no solo el presupuesto.
¿Quieres saber cuánto pagarías tú en tu parto?
Cada caso es distinto. La clínica, la cobertura de tu plan, las semanas de embarazo y tu grupo familiar determinan cuál es la mejor alternativa para ti.
En Tu Salud es Primero no somos un comparador automático. Analizamos tu caso de forma individual y en menos de 24 horas hábiles recibes:
☑️ Comparativa personalizada de 3 planes seleccionados para tu caso.
☑️ Análisis según tu clínica, cobertura y semanas de embarazo.
☑️ Informe descargable con el detalle de cada plan.
☑️ Atención por WhatsApp, para todo Chile.
☑️ Profesionales acreditados ante la Superintendencia de Salud.