Así Funciona tu Cobertura de Isapre en la Práctica: De la Asesoría a la Maternidad
Un cliente real: bajó su plan un 30% y subió su cobertura al 100%
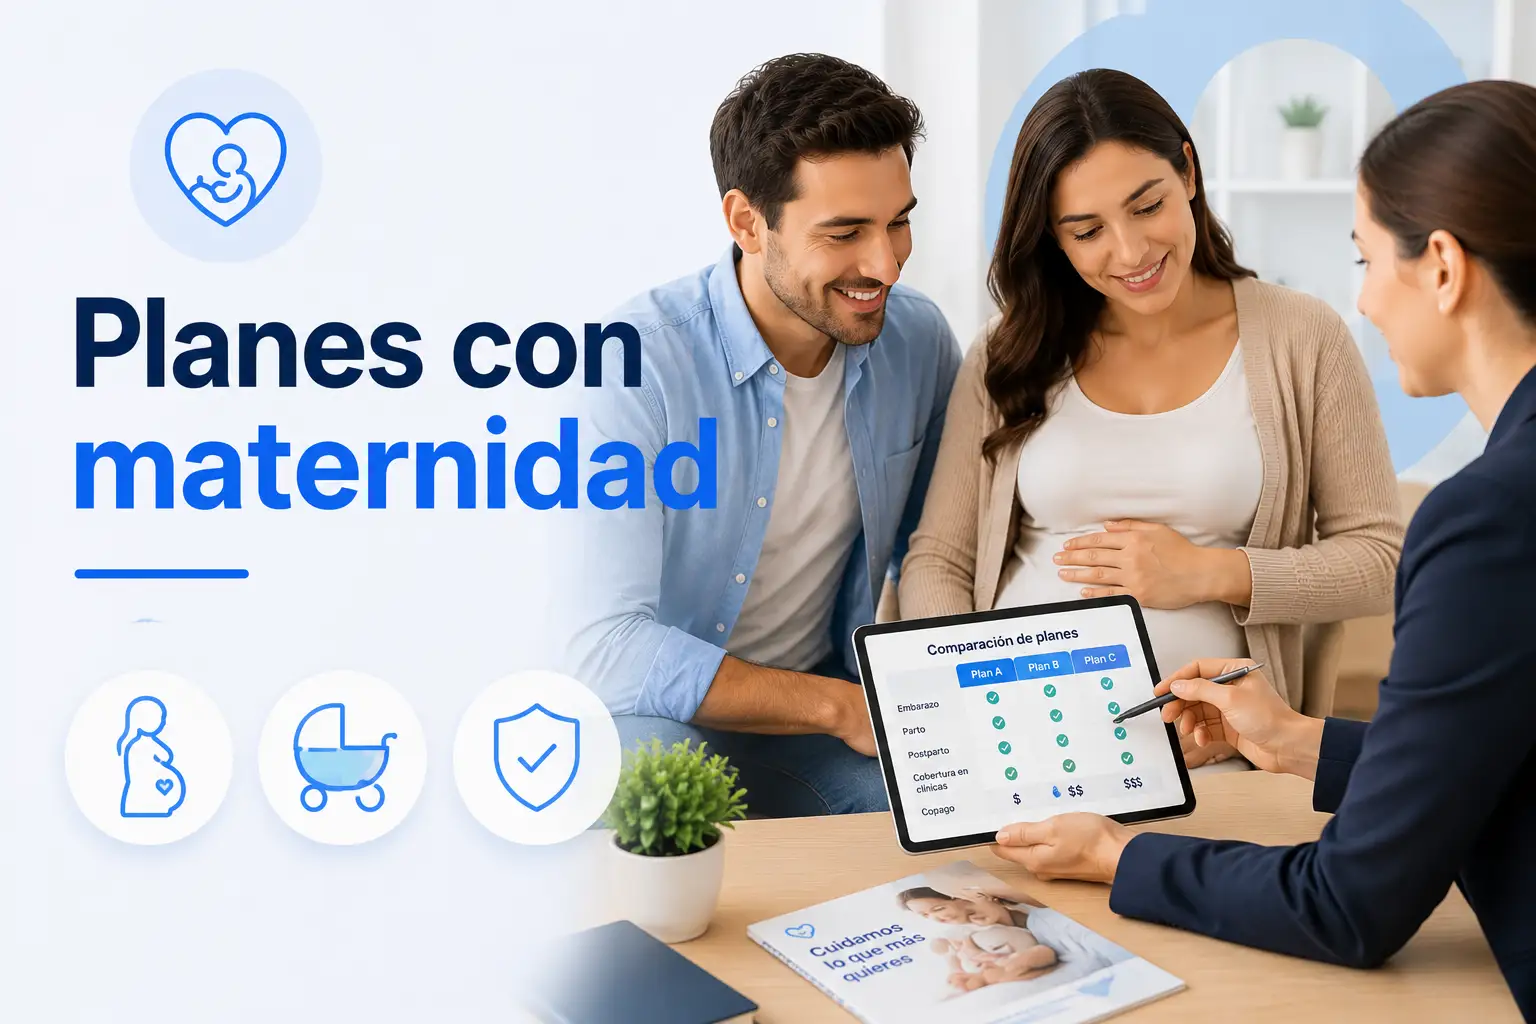
Nuestro proceso de asesoría parte siempre de lo mismo: nos cuentas tu situación —o la de tu familia—, y con eso comparamos tu plan actual (o tus alternativas, si aún no tienes Isapre) contra las opciones reales del mercado. Con ese análisis, te entregamos un cuadro comparativo con las tres mejores opciones para tu caso y tus clínicas de preferencia, para que tú decidas cuál te conviene más —sea un plan de maternidad, familiar o el que corresponda a tu situación. Además, puedes revisar por tu cuenta nuestro Ranking de Isapres, con indicadores como alzas y reclamos por Isapre.
Una vez que eliges tu plan, te asignamos un ejecutivo que gestiona todo el proceso de afiliación —o, si ya tienes Isapre, el proceso de cambio, tal como lo explicamos en nuestra guía de Cambio de Isapre.
Así lo vivió Camila Quintana, uno de los más de 300 testimonios que hemos recibido de clientes que, como ella, mejoran su cobertura sin pagar más:
"Llegar a ustedes fue lo mejor: ahora pago un 30% menos y subí mi cobertura hospitalaria de 90% a 100%. Nunca me presionaron; siempre respondieron mis dudas con amabilidad. Lejos la mejor experiencia frente a otros 2 comparadores." — Camila Quintana Azócar, reseña verificada en Google.
Este tipo de mejora —pagar menos por más cobertura— es justo lo que buscamos para cada persona que nos contacta, sea cual sea su situación. Veamos, a modo de ejemplo, cómo se traduce esa cobertura en tu día a día si estás buscando un plan pensando en la maternidad.
Así se aplicaría en tu propia situación
Imagina que llegas a nosotros buscando un plan con cobertura de maternidad, porque estás proyectando un embarazo. Comparamos las tres mejores alternativas para tu presupuesto y clínica de preferencia, y eliges la que más te acomoda. Te asignamos un ejecutivo que gestiona todo el proceso de afiliación, y tus beneficios comienzan a regir al mes subsiguiente de haber contratado el plan.
Tu primer uso: una consulta de control ginecológico
Al mes de tener beneficios activos, vas a control con tu ginecólogo en Clínica Indisa.
Tu plan cubre 70% de la atención ambulatoria. Si la consulta cuesta $45.000, pagas $13.500 de tu bolsillo —el 30% no cubierto— y tu Isapre cubre los $31.500 restantes.
Una urgencia: el copago fijo en acción
Dos meses después, tienes una urgencia y debes ir a Clínica Indisa. Tu plan tiene un copago garantizado de 1 UF para urgencias. Al llegar, te identificas con tu huella, te atienden, y al salir pagas únicamente esa 1 UF —sin importar cuánto haya costado realmente la atención. No pagas nada adicional.
💡 Revisa cómo funciona esto en detalle en nuestra guía de Urgencia vs Hospitalización.
El embarazo: cobertura 100% sin tope
Meses después, quedas embarazada. Como te afiliaste antes de quedar embarazada, tu Isapre cubre el embarazo completo. Con un plan de 100% de cobertura hospitalaria sin tope para maternidad, sobre un valor estimado de parto de $5.000.000, el copago final es $0 —día cama, pabellón, honorarios médicos, atención del recién nacido y sala cuna quedan cubiertos por completo.
💡 Revisa el detalle completo de este cálculo, en nuestra guía de Planes con Maternidad.
Satisfecha con la asesoría y la cobertura recibida, recomiendas nuestro servicio a tus familiares y amigos.
Después del parto: tu bebé como nueva carga
Una vez que nace tu hijo, lo inscribes en tu Isapre como carga. Puedes revisar cuánto cuesta agregar un hijo menor de 2 años en nuestra guía Costo del hijo menor de 2 años en Isapre.
De vuelta del postnatal: reevaluando el plan en pareja
Al volver de tu postnatal, tú y tu pareja deciden revisar si conviene seguir pagando lo mismo o ajustar el plan ahora que ya no están en búsqueda activa de maternidad. En ese momento, evalúan hacer un plan compensado, donde ambos distribuyen su 7% y el costo adicional que genera la carga del bebé, en vez de que uno solo cargue con toda la diferencia.
💡 Revisa cómo funciona esto en detalle en nuestra guía de Planes de Isapre Compensados.
Dos años después: el costo cambia, y toca reevaluar de nuevo
Cuando tu hijo cumple 2 años, el valor de esa carga aumenta —se suma el precio base por el factor de riesgo—, lo que sube el costo total del plan familiar. Es un buen momento para volver a comparar: revisar si conviene bajar cobertura, o si en ese momento el mercado ofrece mejores alternativas entre las Isapres.
Entonces, ¿qué significa esto para ti?
Cada etapa de la vida cambia lo que necesitas de tu plan de salud —y en cada una de esas etapas, vale la pena volver a comparar.
En Tu Salud es Primero analizamos tu caso de forma individual y en menos de 24 horas hábiles recibes:
☑️ Comparativa personalizada de 3 planes seleccionados para tu perfil.
☑️ Análisis según tu clínica, cobertura y situación actual.
☑️ Informe descargable con el detalle de cada plan.
☑️ Atención por WhatsApp, para todo Chile.
☑️ Profesionales acreditados ante la Superintendencia de Salud.
⭐ Más de 300 clientes nos han evaluado positivamente en Google.
⭐ Más de 10 años ayudando a personas y familias a elegir su Isapre.